


Rosenida, Azlina, Hafidz & Co. · Advocates & Solicitors · Syarie Counsel
Semua artikel
Hartanah

KENAPA HARGA RUMAH JIRAN TAK SAMA DENGAN RUMAH ANDA

Koleksi 20263 min bacaan · anggaran
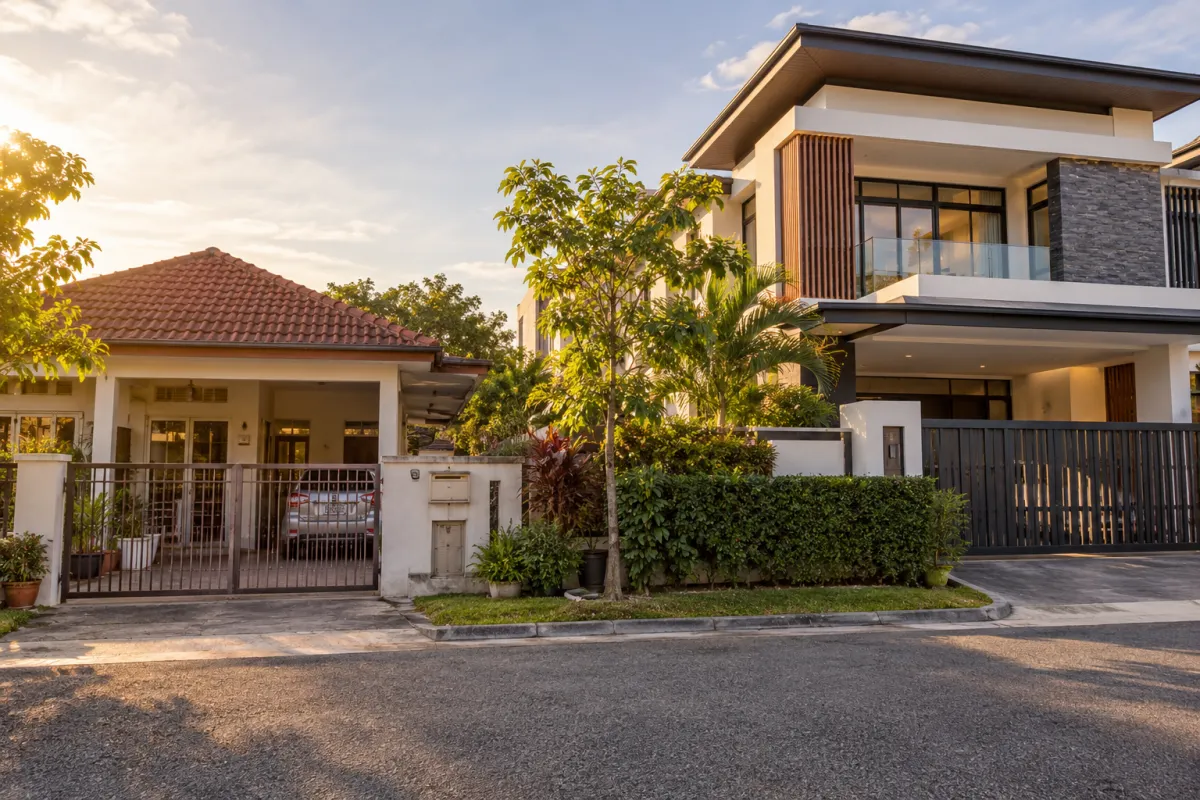
Ilustrasi editorial untuk KENAPA HARGA RUMAH JIRAN TAK SAMA DENGAN RUMAH ANDA
Ruang bacaan RAHCo

KENAPA HARGA RUMAH JIRAN TAK SAMA DENGAN RUMAH ANDA

Pernah tak anda scroll laman web hartanah, tiba-tiba nampak rumah jiran sebelah selang dua buah rumah yang nak dijual pada harga RM550,000, sedangkan rumah anda baru saja dinilai pada harga RM500,000? Mesti rasa pelik, kan? Padahal saiz tanah sama, kontraktor yang bina pun orang yang sama.

Sebenarnya, dalam dunia hartanah, "harga pasaran" bukan sekadar tengok keluasan kaki persegi sahaja. Ada banyak faktor lain yang membuatkan nilai rumah anda dan jiran tidak serupa. Jom kita bongkar kenapa perkara ini berlaku.

1. "Wajah" Dalaman (Renovasi & Kemasan)

Ini adalah faktor paling besar. Anda mungkin mengekalkan rekaan asal pemaju, tapi jiran anda mungkin sudah melabur puluhan ribu ringgit untuk:

  • Siling Plaster & Lampu LED: Memberi impak luas dan mewah.
  • Kabinet Dapur: Penggunaan bahan-bahan yang jauh lebih mahal berbanding kabinet biasa.
  • Lantai: Menukar jubin seramik kepada vinyl atau marble.

Penilai hartanah akan mengambil kira kos tambahan ini untuk menaikkan nilai pasaran rumah tersebut.

2. Keadaan Fizikal & Penyelenggaraan

Rumah yang dijaga rapi seperti baru dicat, tiada kesan retak pada dinding, dan bumbung yang tidak bocor akan mendapat nilai yang lebih tinggi. Sebaliknya, jika rumah anda ada masalah anai-anai atau sistem perpaipan yang tersumbat, pembeli dan bank akan meminta potongan harga yang besar untuk kos pembaikan.

3. Faktor Kedudukan

Walaupun dalam taman yang sama, kedudukan rumah itu penting. Rumah jiran mungkin lebih mahal kerana:

  • Rumah Menghadap Padang: Memberi lebih ruang privasi dan tempat letak kereta tambahan.
  • Bukan Menghadap Matahari Petang: Rumah yang tidak panas (facing

North/South) biasanya lebih laku berbanding rumah yang menghadap matahari terbenam (facing West).

  • Hujung Jalan: Kawasan yang kurang kenderaan lalu-lalang biasanya lebih tenang dan selamat.

4. Status Pegangan & Sekatan

Kadangkala, perbezaan harga berpunca daripada status geran. Jika rumah jiran adalah Lot Non-Bumi dan rumah anda adalah Lot Bumi, secara automatik harga jiran akan lebih tinggi di pasaran terbuka kerana sasaran pembelinya lebih luas. Selain itu, rumah dengan status Freehold (Pegangan Bebas) sentiasa akan "menang" dari segi harga berbanding Leasehold (Pajakan).

5. Tekanan Waktu Penjual (Desperation)

Kadangkala, harga yang terpampang di iklan bukan harga pasaran sebenar, tapi "harga terdesak" . Jiran anda mungkin perlu berpindah segera atau perlukan tunai cepat, jadi mereka letak harga rendah sedikit bawah pasaran supaya cepat laku. Sebaliknya, jiran yang satu lagi mungkin tidak terburu-buru, jadi mereka "test market" dengan letak harga tinggi melangit.

6. Kelengkapan Tambahan (Furnishing)

Adakah jiran anda menjual rumah secara fully furnished? Jika rumah dijual sekali dengan set sofa mewah, 5 unit aircond, penapis air, dan sistem keselamatan kamera litar tertutup (CCTV), sudah tentu harganya akan melambung berbanding rumah kosong (basic unit).

Kesimpulannya?

Jangan terus melompat kalau nampak harga rumah jiran berbeza. Setiap inci perubahan yang dilakukan pada hartanah akan memberi kesan kepada nilai akhirnya. Jika anda mahu nilai rumah anda naik, mulakan dengan penyelenggaraan yang baik dan sedikit sentuhan dekorasi yang kemas.


Anda telah selesai membaca artikel ini. Terokai artikel lain atau bincangkan urusan anda dengan pasukan kami.Ke atas
SAMBUNG BACA

Artikel Berkaitan

Ilustrasi editorial untuk MOT: APA ITU DAN BILA IA PERLU DIBUAT?
Hartanah

MOT: APA ITU DAN BILA IA PERLU DIBUAT?

Baca artikel
Ilustrasi editorial untuk KENAPA DOKUMEN HARTANAH TAK BOLEH AMBIL MUDAH
Hartanah

KENAPA DOKUMEN HARTANAH TAK BOLEH AMBIL MUDAH

Baca artikel
Ilustrasi editorial untuk VACANT POSSESSION: RUMAH KOSONG TAPI MASALAH ADA?
Hartanah

VACANT POSSESSION: RUMAH KOSONG TAPI MASALAH ADA?

Baca artikel
RAHCO · PERANCANGAN HARTANAH

Kiraan yang lebih jelas.

Kiraan anda. Langkah lebih jelas.

Mulakan dengan contoh input di bawah. Ubah nilai untuk melihat anggaran dikemas kini.

RANCANG LANGKAH ANDA

Anggaran Kos Pembelian Rumah

Masukkan harga hartanah dan laraskan nilai untuk melihat anggaran kos anda.

Deposit anda
Deposit 10%Pembiayaan 90%
Pinjaman rumah sebelum MRTTRM270,000
Pembiayaan anda
Guna amaun MRTT dalam sebut harga. Pilih sama ada nak masukkan dalam ansuran atau bayar tunai.
Untuk pembiayaan, guna fi guaman disahkan bank sahaja, tanpa cukai, duti dan disbursement.
Fi penilaian · anggaran sahaja

—Anggaran kos penilaian

Gunakan amaun yang disahkan penilai anda.LPEPH · Skala fi penilaian ↗
Pembiayaan tambahan
MRTT ditambah dalam pinjamanRM0
Fi guaman ditambah dalam pinjamanRM0
Penilaian ditambah dalam pinjamanRM0
Jumlah tambahanRM0
Had lalai · 5%RM15,000
Jumlah pembiayaan untuk ansuranRM270,000
Kos yang ditambah ke pembiayaan sahaja. Tertakluk pada kelulusan bank.

3.8% ialah contoh. Kadar sebenar dan kelulusan tertakluk pada bank.

Kos disebut harga & dokumen tambahan · pilihan

Rujuk dokumen bank dan sebut harga firma. Hanya kos yang dimasukkan akan ditambah; elakkan amaun berulang.

Anggaran sahaja. Kiraan kekal di halaman ini kecuali anda menghantar permintaan sebut harga.

Perjalanan bayaran balik andaLihat pecahan tahunan ↓
Prinsipal pinjaman—
Faedah sepanjang tempoh—
Jumlah bayaran balik pinjaman—

Kadar tetap, faedah bulanan dibundarkan kepada sen; ansuran akhir mungkin sedikit berbeza. Ini pecahan sepanjang tempoh pinjaman.

TahunPrinsipal dibayarFaedah dibayarBaki
Minta sebut harga
Ringkasan kiraan

Polisi privasi

Tekan “Minta sebut harga penuh” pada anggaran untuk sertakan kiraan.

Nota & rujukan

Untuk Perancangan Awal Anda

Guna sebagai anggaran awal, bukan sebut harga, taksiran cukai atau kelulusan bank. Semak transaksi sebenar bersama pasukan.

Semak kos tambahan

SST, disbursement, insurans dan dokumen lain mungkin belum termasuk. Masukkan kos tambahan jika anda sudah ada sebut harga.

Kiraan ikut input anda

Ubah harga, deposit, kadar atau tempoh untuk bandingkan anggaran. Pengecualian khas dan diskaun tidak digunakan secara automatik.

Lihat skop & asas kiraan
  • Ilustrasi menggunakan formula amortisasi biasa dan peraturan duti setem/CKHT 2026 yang dinyatakan.
  • Pembelian rumah: kediaman Malaysia/PR sehingga RM7.5 juta.
  • Fi profesional SPA: harga belian, mengikut SRO 2023 Jadual Pertama/Ketiga.
  • Caruman MRTT sebenar mungkin berbeza dan tidak semestinya dihadkan kepada 5% daripada jumlah pembiayaan, kerana ia bergantung pada umur peminjam, tempoh pembiayaan, amaun perlindungan dan kadar yang dikenakan pengendali takaful. Masukkan amaun yang disebut harga pengendali anda. Had lalai untuk jumlah kos yang dibiayai ialah 5% daripada harga rumah. Guna amaun lebih tinggi selepas disahkan oleh bank.
  • Skala improved value, minimum RM400. Tiada diskaun diandaikan. SST dikenakan pada fi penilaian dan disbursement bercukai. Asingkan disbursement tidak bercukai dan sahkan dengan penilai.
  • MRTT dibiayai ditambah sekali pada pinjaman rumah dengan kadar dan tempoh yang sama. MRTT tunai ditambah pada kos awal sahaja.
  • Untuk pembelian rumah, anggaran fi dan duti pinjaman utama guna pembiayaan tanpa MRTT. Jika amaun dijamin dalam dokumen bank berbeza, guna amaun tersebut. Skala HDA hanya jika dipilih.
  • Duti pinjaman utama: RM5 setiap RM1,000 atau sebahagian, minimum RM10. Surat cara subsidiari/salinan tambahan: RM10 setiap satu jika dimasukkan. Tiada potongan MRTT atau tambahan tetap RM20 automatik.
  • Fi subsidiari, disbursement, SST dan kos tunai lain disebut harga dimasukkan berasingan, dikira sekali dan tidak dibiayai dalam ilustrasi ini. Sahkan layanan cukainya dengan firma.
  • Fi guaman biasa: RM500,000 pertama × 1.25% (minimum RM500), RM7 juta seterusnya × 1%. Tab Fi Guaman SPA dan Pinjaman menganggarkan fi profesional sahaja.
  • Duti setem pindah milik/MOT: harga belian atau nilai pasaran yang lebih tinggi, tertakluk pada nilaian akhir LHDN. Asas ini tidak menggantikan asas fi profesional SPA atau pinjaman di atas.
  • Tiada diskaun budi bicara diandaikan. SST, disbursement dan pengecualian khas perlu semakan mengikut transaksi.