



Kandungan
Bina Rumah di Atas Tanah Sendiri: Mengapa Perlu Lantik Kontraktor?
Kontraktor berpengalaman
Tenaga sokongan
Pembekal bahan binaan
Insurans bahan dan rumah
Bina Rumah di Atas Tanah Sendiri: Bagaimanan Cara Lantik Kontraktor?
Kontraktor dengan reputasi bagus
Harga terendah?
Kontrak pembinaan
Pemantauan
Bina Rumah di Atas Tanah Sendiri: Ambil Kira Undang-Undang dan Kontrak
Kontraktor yang sah di sisi undang-undang
Kontrak pembinaan
Perlindungan hak sebagai pemilik rumah
Kelulusan pihak berkuasa
Dokumentasi
Memiliki tanah sendiri membuka peluang untuk membina rumah impian anda mengikut citarasa dan kehendak peribadi di atas tanah milik sendiri. Bagaimanapun, perlu disedari bahawa proses membina rumah di atas tanah sendiri bukanlah sesuatu yang mudah. Ia memerlukan perancangan teliti serta langkah-langkah berhemah.
Satu daripada aspek penting dalam membina rumah di atas tanah sendiri ialah melantik kontraktor bina rumah yang betul serta kompeten. Tulisan ini bertujuan memberi panduan bina rumah sendiri secara asas utama kepada mereka yang ingin membina rumah di atas tanah sendiri dengan melantik kontraktor binaan yang sewajarnya.
Panduan ini diharap membantu pembaca memahami kepentingan dan proses melantik kontraktor binaan yang sesuai untuk projek membina rumah di atas tanah sendiri. Antara lain, tulisan akan menerangkan fungsi kontraktor bina rumah, kriteria pemilihan, aspek undang-undang dan kontrak serta perkara lain yang perlu dipertimbangkan sebelum melantik kontraktor binaan.
Teruskan pembacaan untuk lebih jelas dan lebih faham.
BINA RUMAH DI ATAS TANAH SENDIRI: MENGAPA PERLU LANTIK KONTRAKTOR?
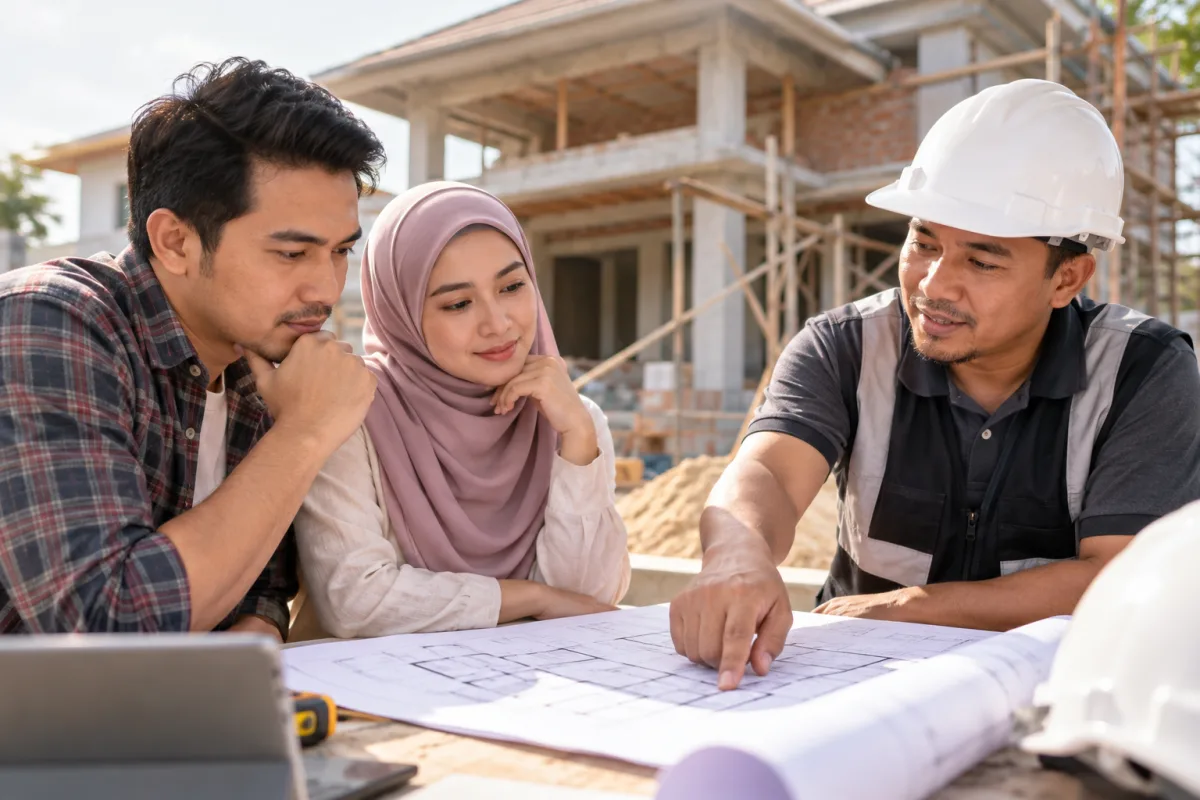
Pertama-tama apa yang perlu disedari adalah kerja membina rumah bukanlah satu tugas yang mudah. Ia memerlukan kepakaran serta kemahiran khusus. Justeru, melantik kontraktor bina rumah yang kompeten adalah langkah sangat perlu bagi memastikan projek pembinaan rumah di atas tanah sendiri berjalan lancar serta menghasilkan kediaman yang berkualiti menepati citarasa anda sekeluarga.
Sebaliknya, melantik kontraktor kurang berkelayakan atau tidak betul boleh mendatangkan pelbagai masalah. Ini termasuklah menyebabkan kerja yang tidak berkualiti, projek tertangguh dan kos bina rumah sendiri melebihi belanjawan. Dan, apa yang buruk adalah mungkin berlaku pertikaian undang-undang disebabkan faktor-faktor tertentu.
Untuk mengelak pertikaian perundangan, pilihan yang ada ialah mendapatkan khidmat nasihat peguam.
Antaranya, anda boleh hubungi peguam berpengalaman di sini. Perincian mengenai peguam berkenaan dapat dibaca di sini.
Kontraktor Berpengalaman
Apa yang penting adalah kontraktor binaan profesional mesti mempunyai pengalaman dan kepakaran dalam merancang serta menguruskan projek pembinaan rumah dari awal hingga akhir.
Mereka mahir dalam membaca pelan bangunan, mengendalikan urusan kelulusan pihak berkuasa tempatan, mematuhi piawaian pembinaan dan menyelaras pelbagai aktiviti di tapak pembinaan. Pembabitan kontraktor bina rumah yang berkelayakan dapat menjamin proses pembinaan dijalankan mengikut piawaian keselamatan serta kualiti yang ditetapkan.
Tenaga Sokongan
Selain itu, kontraktor binaan ini sepatutnya bertanggungjawab melantik dan menguruskan pasukan kerja mahir seperti jurutera, arkitek, jurubina, jurukur bahan dan sebagainya. Kontraktor binaan sepatutnya mempunyai rangkaian perhubungan yang luas dengan tenaga kerja sokongan.
Ini dapat memastikan setiap aspek pembinaan dikendalikan oleh pihak yang berkelayakan, bukan sewenang.
Pembekal Bahan Binaan
Ini juga penting. Kontraktor bina rumah atas tanah sendiri perlu mempunyai akses dan perhubungan yang lama dengan pembekal bahan binaan. Ia penting bagi memastikan kerja pembinaan rumah anda dihasilkan menggunakan bahan binaan yang bukan sahaja pada harga secara relatifnya rendah, malah bahan binaan berkenaan adalah berkualiti.
Dalam hal ini, kontraktor yang bagus akan dapat memberi nasihat jelas berhubng jenis bahan yang sesuai digunakan serta membuat pembelian dalam julat belanjawan agar tidak melangkaui bajet yang sudah anda tetapkan.
Insurans Bahan Dan Rumah
Sekali imbas nampak macam tidak penting? Jangan buat andaian mudah dan salah. Ini juga, jika dapat diusahakan, sangat penting untuk jangka panjang kediaman anda. Kontraktor binaan yang berwibawa sepatutnya mampu mengusahakan jenis insurans yang melindungi projek pembinaanitu daripada risiko kerosakan, kemalangan atau kerugian.
Selain jaminan kualiti kerja serta mengelak kerosakan, ini memberikan keselesaan dan kedamaian fikiran kepada anda sebagai pemilik rumah.
Justeru, melantik kontraktor bina rumah berpengalaman dan berkelayakan adalah satu keperluan utama dalam membina rumah di atas tanah sendiri.
BINA RUMAH DI ATAS TANAH SENDIRI: BAGAIMANAN CARA LANTIK KONTRAKTOR?
Persoalannya adalah bagaimanan cara lantik kontraktor bina rumah di atas tanah sendiri? Mari kita teruskan.
Kontraktor Dengan Reputasi Bagus
Langkah pertama adalah mengenal pasti kontraktor binaan yang bukan sahaja berpengalaman, malah mempunyai reputasi baik dalam industri pembinaan rumah. Anda boleh mendapatkan senarai pendek kontraktor jenis ini menerusi pelbagai sumber, termasuklah tinjauan dalam talian, cadangan rakan atau keluarga serta badan profesional kontraktor.
Selain itu, semak rekod prestasi, lesen dan insurans setiap kontraktor bina rumah atas tanah sendiri terbabit untuk memastikan mereka mematuhi syarat lantik kontraktor bina rumah mengikut undang-undang.
Kemudian dapatkan sebut harga terperinci daripada beberapa kontraktor untuk membuat perbandingan. Jangan hanya mendapatkan satu sebutharga dari hanya satu kontraktor.
Harga Terendah?
Dan, ini juga penting. Apa? Jangan hanya pilih kontraktor yang menawarkan harga terendah. Perlu diketahui bahawa harga terendah semata-mata sudah cukup bagus dalam memilih kontraktor.
Sebaliknya, nilai setiap tawaran dengan melihat pengalaman, rekod prestasi, kos bahan bina rumah sendiri yang dicadangkan, tempoh jangka masa projek boleh siap dan sebarang terma serta syarat tambahan yang dinyatakan.
Kontrak Pembinaan
Jangan segan bertanya. Sebelum memeterai kontrak, pastikan anda membaca dan memahami sepenuhnya kandungan kontrak tersebut. Paling bahaya dan terdedah kepada risiko ialah menyerahkan kerja pembinaan tanpa sebarang kontrak pembinaan.
Kontrak binaan yang komprehensif adalah sangat perlu. Ia mesti merangkumi pelbagai perkara seperti skop kerja, jadual pembayaran, spesifikasi bahan, pengurusan tenaga kerja, perlindungan insurans dan prosedur dalam mengendalikan pertikaian.
Elakkan sebarang kekaburan atau terma yang menguntungkan kontraktor secara berlebihan. Pastikan ini tidak wujud di dalam kontrak. Jika perlu, dapatkan nasihat peguam untuk merangka kontrak bagi melindungi hak dan kepentingan anda.
Antaranya, anda boleh hubungi peguam berpengalaman di sini. Perincian mengenai peguam berkenaan dapat dibaca di sini.
Pemantauan
Ya, jangan ambil mudah. Sepanjang proses pembinaan, anda perlu sentiasa memantau kemajuan kerja. Pastikan kontraktor mematuhi piawaian kualiti yang ditetapkan. Adakan mesyuarat atau perbincangan berkala dengan kontraktor untuk sebarang isu berbangkit.
Jika wujud perkara yang tidak memuaskan, bincang dan ambil tindakan segera untuk menyelesaikannya mengikut prosedur yang termaktub di dalam kontrak.
BINA RUMAH DI ATAS TANAH SENDIRI: AMBIL KIRA UNDANG-UNDANG DAN KONTRAK
Ingat, membina rumah di atas tanah sendiri adalah membabtkan pelbagai aspek perundangan dan kontrak yang perlu dipatuhi. Jangan ambil mudah dan abaikan aspek perundangan serta kontrak.
Mengabaikan perkara ini boleh mendatangkan risiko pertikaian, kerugian kewangan, malah pertikaian perundangan pada masa hadapan. Dari sudut ini, Apa yang perlu dipastikan wujud?
Kontraktor Yang Sah Di Sisi Undang-Undang
Pertama, anda perlu memastikan kontraktor bina rumah yang dilantik mempunyai lesen dan kelulusan beroperasi yang sah di bawah undang-undang binaan dan pembinaan negara atau negeri masing-masing.
Ini termasuklah permit perniagaan, pendaftaran sebagai kontraktor binaan, lesen pekerja mahir, dan sebagainya. Ingat, melantik kontraktor tidak berlesen boleh mengakibatkan tindakan undang-undang diambil terhadap anda selaku pemilik tanah.
Kontrak Pembinaan
Seperti dinyatakan di atas, penyediaan kontrak binaan yang komprehensif adalah aspek penting. Ia tidak boleh diringankan dan diabaikan. Kontrak ini perlu merangkumi butiran terperinci seperti skop kerja, spesifikasi bahan dan peralatan, jadual pembinaan, jadual pembayaran, syarat-syarat penyelenggaraan, prosedur menyelesaikan pertikaian dan seumpamanya.
Kontrak juga perlu mematuhi dan selari dengan undang-undang serta akta dan peraturan sedia ada berkaitan kerja pembinaan. Untuk bantuan penyediaan kontrak, anda dapatkan khidmat nasihat perundangan dari peguam berkelayakan.
Perlindungan Hak Sebagai Pemilik Rumah
Pastikan di dalam kontrak binaan wujud klausa khas mengenai perlindungan hak dan kepentingan anda sebagai pemilik rumah dan tanah. Ini termasuk dari segi insurans kerja, jaminan membaiki kerosakan, denda lewat menyiapkan kerja atau projek, ganti rugi, dan sebagainya.
Pastikan terma di dalam kontrak tidak terlalu menguntungkan kontraktor, sekali gus mengabaikan hak dan kepentingan anda sebagai pemilik rumah.
Kelulusan Pihak Berkuasa
Selain itu, anda perlu mendapatkan semua kelulusan pelan bangunan, permit pembinaan dan lain-lain kebenaran berkaitan daripada pihak berkuasa tempatan sebelum memulakan projek.
Ini juga sangat penting. Kegagalan berbuat demikian boleh menyebabkan pembinaan rumah anda diisytiharkan sebagai "haram". Dan, sudah tentu tindakan undang-undang boleh diambil oleh pihak berkuasa.
Dokumentasi
Pastikan juga semua dokumen berkaitan seperti kontrak asal, rancangan bangunan, resit bayaran, surat penerimaan kerja, permit kelulusan dan sebagainya disimpan sebaik dan sekemas mungkin untuk rekod dan bukti jika timbul permasalahan undang-undang atau pertikaian pada masa depan.
Pokoknya, melantik kontraktor binaan yang betul dengan mematuhi semua prosedur perundangan dengan mengambil semua langkah seperti dinyatakan di atas, adalah sangat perlu.
Ini dapat mengurangkan risiko projek pembinaan rumah di atas tanah sendiri menghadapi sebarang masalah besar. Ia lebih menjamin anda sekeluarga mendapat kediaman impian yang dibina mengikut peraturan serta memenuhi citarasa anda sendiri.

